آخر ماه است و ماندهٔ حساب بانک در دفاتر با عددی که بانک در صورتحساب نشان میدهد یکی نیست. این اختلاف همیشه به معنای اشتباه یا گمشدن پول نیست؛ بیشترِ وقتها فقط زمانِ ثبت در دو طرف فرق دارد. مغایرتگیری بانکی راهی است که نشان میدهد این اختلاف دقیقاً از کجا آمده است.
پاسخ کوتاه: مغایرتگیری بانکی یعنی مقایسهٔ قلمبهقلم گردش و ماندهٔ حساب بانک در دفاتر شرکت با صورتحساب بانک، تا هر اختلاف توضیح داده شود و هر دو مانده به یک «ماندهٔ اصلاحشده» برسند. اقلامی که شرکت از آنها خبر نداشته یا اشتباه ثبت کرده، مثل کارمزد، سود سپرده و چک برگشتی، با سند اصلاحی در دفاتر ثبت میشوند؛ اختلافهای زمانی، مثل چکِ هنوز وصولنشده، و خطای بانک فقط پیگیری میشوند.
مغایرتگیری بانکی چیست و چرا باید ماهانه انجام شود؟
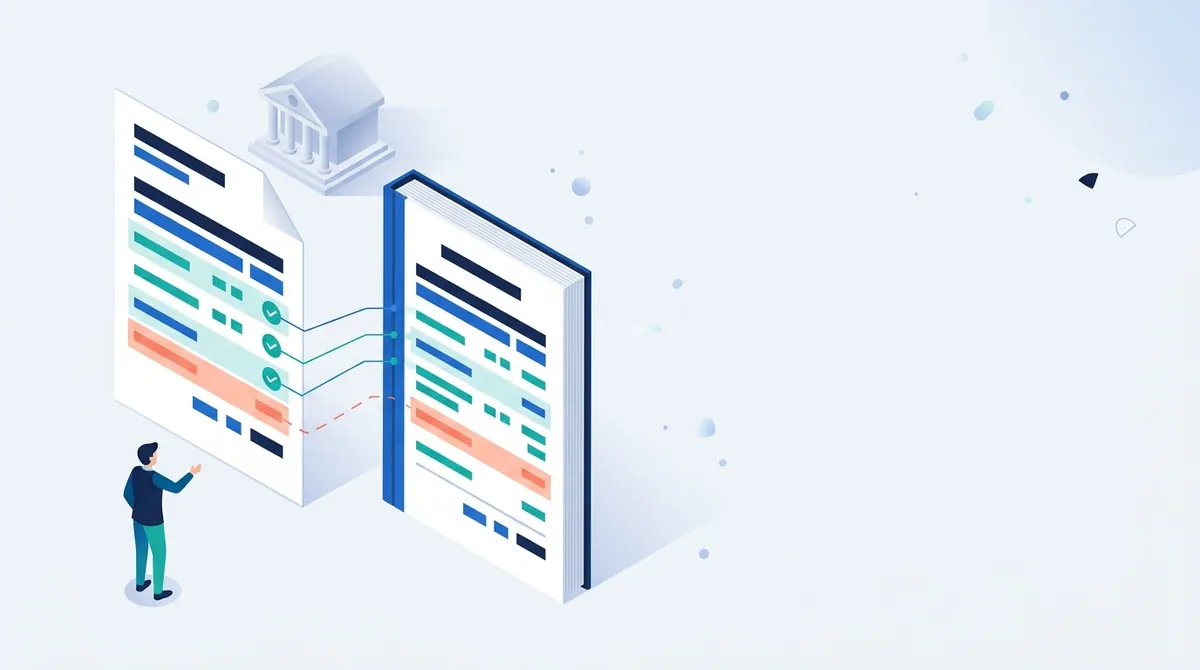
مغایرتگیری بانکی یعنی تطبیق دورهای گردش و ماندهٔ حساب بانک در دفاتر با صورتحساب بانک و توضیح تکتک اختلافها. صورت مغایرت بانکی گزارشی است که ماندهٔ حساب بانک طبق دفاتر و ماندهٔ همان حساب طبق صورتحساب بانک را کنار هم میگذارد و اختلاف آنها را قلمبهقلم توضیح میدهد. نتیجهٔ کار باید یک عدد واحد باشد: ماندهٔ واقعیِ پول شرکت در آن حساب.
انجام ماهانهٔ مغایرتگیری بانکی سه فایدهٔ مستقیم دارد:
- کشف زودهنگام اشتباه: ثبت تکراری، مبلغ جابهجا یا حساب اشتباه، تا قبل از بسته شدن دوره پیدا میشود.
- کنترل داخلی: برداشت بدون مجوز یا واریزی که به حساب درست نرسیده، در اختلاف دو طرف خودش را نشان میدهد.
- گزارش مالی قابل اتکا: ماندهٔ بانک در ترازنامه عددی است که مدیر و حسابرس به آن تکیه میکنند.
هرچه فاصلهٔ مغایرتگیریها بیشتر شود، اقلام باز روی هم انباشته میشوند و ردگیریشان سختتر میشود. برای حسابهای پرگردش، مغایرتگیری هفتگی هم منطقی است.
دلایل رایج مغایرت بین دفاتر و صورتحساب بانک
تقریباً همهٔ اختلافها در یکی از این گروهها جا میگیرند. ستون آخر جدول مهمترین نکته است: هر قلم را باید در کدام طرف اصلاح کرد.
| قلم مغایرت | کجا ثبت شده؟ | کجا اصلاح میشود؟ |
|---|---|---|
| چک صادرهای که دریافتکننده هنوز وصول نکرده | فقط دفاتر | ماندهٔ بانک (کم میشود) |
| واریز در راه: پول واریز شده ولی هنوز در صورتحساب نیامده | فقط دفاتر | ماندهٔ بانک (اضافه میشود) |
| کارمزد خدمات بانکی و پیامک | فقط بانک | دفاتر (سند هزینه) |
| سود سپرده | فقط بانک | دفاتر (سند درآمد) |
| واریز مستقیم مشتری که شرکت از آن خبر نداشته | فقط بانک | دفاتر (کاهش طلب از مشتری) |
| چک دریافتی که در دفاتر به حساب بانک ثبت شده ولی برگشت خورده (بانک مبلغش را هرگز به حساب نریخته) | فقط دفاتر | دفاتر (برگشت به طلب از مشتری) |
| اشتباه ثبت در دفاتر یا خطای بانک | یکی از دو طرف | همان طرفی که اشتباه کرده |
اگر شرکت شما چکهای واگذارشده به بانک را تا زمان وصول در حساب «اسناد در جریان وصول» نگه میدارد، چک برگشتی اصلاً قلم مغایرت بانکی نیست و فقط از «اسناد در جریان وصول» به «اسناد دریافتنی برگشتی» منتقل میشود. به همین ترتیب، اگر چکهای مدتدار را تا سررسید در «اسناد پرداختنی» نگه میدارید، فقط چکهایی قلم مغایرتاند که در دفاتر از حساب بانک کسر شدهاند ولی دارنده هنوز وصولشان نکرده است.
انتقالهای پایا که در چرخههای تسویهٔ بعدی به حساب مینشینند، و واریزهایی که بدون شناسهٔ واریز انجام شدهاند و تشخیص مشتریشان سخت است، از رایجترین علتهای اقلام باز در حسابهای شرکتیاند.
اگر اشتباه از بانک باشد، مثلاً مبلغی دو بار کسر شده باشد، در دفاتر سندی صادر نمیشود؛ قلم در صورت مغایرت میماند و از بانک پیگیری میشود تا اصلاحش کند.
مراحل تهیهٔ صورت مغایرت بانکی
مغایرتگیری بانکی را برای هر حساب بانکی جداگانه و به ترتیب زیر انجام دهید:
-
صورتحساب بانک را برای همان بازه بگیرید. تاریخ شروع و پایان باید دقیقاً با دورهٔ دفاتر یکی باشد.
-
ماندهٔ اول دوره را کنترل کنید. ماندهٔ اول دورهٔ دفاتر باید با ماندهٔ اصلاحشدهٔ دورهٔ قبل (پس از ثبت سندهای اصلاحی آن دوره) یکی باشد و ماندهٔ اول صورتحساب با ماندهٔ پایان صورتحساب قبلی؛ اگر نیست، مشکل از دورهٔ قبل است.
-
اقلام باز دورهٔ قبل را تعیین تکلیف کنید. چکهایی که ماه قبل وصولنشده بودند و واریزهای در راه، معمولاً در صورتحساب این ماه ظاهر میشوند. آنهایی را که در صورتحساب ظاهر شدهاند علامت بزنید و از فهرست اقلام باز خارج کنید.
-
گردشها را یکبهیک تطبیق دهید. هر برداشت و واریزِ صورتحساب را با ردیف متناظرش در دفاتر جفت کنید. مبلغ، تاریخ و شمارهٔ چک یا شناسهٔ واریز بهترین کلیدهای تطبیقاند.
-
اقلام جفتنشده را فهرست کنید. آنچه فقط در صورتحساب هست و آنچه فقط در دفاتر هست، دو فهرست جدا میسازند.
-
صورت مغایرت را تنظیم کنید. یک طرف از ماندهٔ صورتحساب بانک و طرف دیگر از ماندهٔ دفاتر شروع کنید و هر قلم را در ستون درستش اضافه یا کم کنید.
-
برای اقلام ستون دفاتر سند اصلاحی صادر کنید. کارمزد، سود، واریز مستقیم، چک برگشتی و اشتباههای ثبت در دفاتر باید با سند اصلاحی درست شوند.
-
ماندهٔ اصلاحشدهٔ دو طرف را مقایسه کنید. اگر برابر نیستند، هنوز قلمی جا مانده است؛ به مرحلهٔ ۴ برگردید.
-
گزارش را بایگانی و اقلام باز را پیگیری کنید. صورت مغایرت امضاشده و فهرست اقلام باز، نقطهٔ شروع ماه بعد است.
نکتهٔ تطبیق: اول مبلغ، بعد تاریخ
تاریخ ثبت در بانک و دفاتر اغلب چند روز فاصله دارد، پس تطبیق فقط بر اساس تاریخ گمراهکننده است. اول ردیفهای هممبلغ را پیدا کنید، بعد با شمارهٔ چک، شناسهٔ واریز یا شرح، جفت درست را انتخاب کنید.
مثال عددی مغایرتگیری بانکی
این مثال فرضی است و فقط برای نشان دادن روش آمده است. فرض کنید در پایان ماه:
- ماندهٔ حساب طبق صورتحساب بانک: ۴۸۰٬۰۰۰٬۰۰۰ ریال
- ماندهٔ همان حساب طبق دفاتر: ۴۵۲٬۵۰۰٬۰۰۰ ریال
پس از تطبیق، این اقلام جفتنشده باقی ماندهاند:
- واریز در راه که روز آخر ماه انجام شده: ۳۵٬۰۰۰٬۰۰۰ ریال
- چک صادره به تأمینکننده که هنوز وصول نشده: ۶۰٬۰۰۰٬۰۰۰ ریال
- کارمزد خدمات بانکی: ۵۰۰٬۰۰۰ ریال
- سود سپرده: ۲٬۰۰۰٬۰۰۰ ریال
- واریز مستقیم یک مشتری که در دفاتر ثبت نشده: ۱۰٬۰۰۰٬۰۰۰ ریال
- چک دریافتی از مشتری که در دفاتر به حساب بانک ثبت شده ولی برگشت خورده: ۹٬۰۰۰٬۰۰۰ ریال
صورت مغایرت بانکی این حساب به این شکل است:
| طرف بانک | مبلغ (ریال) | طرف دفاتر | مبلغ (ریال) |
|---|---|---|---|
| ماندهٔ طبق صورتحساب بانک | ۴۸۰٬۰۰۰٬۰۰۰ | ماندهٔ طبق دفاتر | ۴۵۲٬۵۰۰٬۰۰۰ |
| + واریز در راه | ۳۵٬۰۰۰٬۰۰۰ | − کارمزد بانکی | ۵۰۰٬۰۰۰ |
| − چک صادرهٔ وصولنشده | ۶۰٬۰۰۰٬۰۰۰ | + سود سپرده | ۲٬۰۰۰٬۰۰۰ |
| + واریز مستقیم مشتری | ۱۰٬۰۰۰٬۰۰۰ | ||
| − چک دریافتی برگشتی | ۹٬۰۰۰٬۰۰۰ | ||
| ماندهٔ اصلاحشده | ۴۵۵٬۰۰۰٬۰۰۰ | ماندهٔ اصلاحشده | ۴۵۵٬۰۰۰٬۰۰۰ |
دو طرف به یک عدد رسیدهاند، پس مغایرت کاملاً توضیح داده شده است. واریز در راه و چک وصولنشده سندی نمیخواهند؛ فقط باید ماه بعد در صورتحساب دیده شوند.
سند اصلاحی مغایرت بانکی چطور ثبت میشود؟
فقط اقلامی که در ستون دفاتر آمدهاند سند اصلاحی میخواهند. برای مثال بالا، سندها به این شکلاند:
| شرح | بدهکار | بستانکار | مبلغ (ریال) |
|---|---|---|---|
| کارمزد خدمات بانکی | هزینهٔ کارمزد بانکی | بانک | ۵۰۰٬۰۰۰ |
| سود سپرده | بانک | درآمد سود سپرده | ۲٬۰۰۰٬۰۰۰ |
| واریز مستقیم مشتری | بانک | حسابهای دریافتنی (تفصیلی همان مشتری) | ۱۰٬۰۰۰٬۰۰۰ |
| برگشت چک دریافتی | حسابهای دریافتنی (تفصیلی همان مشتری) | بانک | ۹٬۰۰۰٬۰۰۰ |
نام دقیق حسابها به سرفصل حسابهای شرکت شما بستگی دارد. بعضی شرکتها چک برگشتی را در حساب جداگانهای مثل «اسناد دریافتنی برگشتی» نگه میدارند تا پیگیری وصولش راحتتر باشد.
رایجترین اشتباهات در مغایرتگیری بانکی کداماند؟
- ثبت سند برای اختلافهای زمانی. چک وصولنشده و واریز در راه را نباید در دفاتر برگرداند؛ فقط در صورت مغایرت میمانند.
- رها کردن اقلام قدیمی. چکی که چند ماه است وصول نشده، باید پیگیری شود؛ شاید گم شده یا باید باطل شود.
- مغایرتگیری روی ماندهٔ نهایی بدون تطبیق گردشها. دو اشتباه هممبلغ در جهت مخالف، مانده را درست نشان میدهند ولی هر دو اشتباهاند.
- یکی کردن چند حساب بانکی. هر حساب صورتحساب و صورت مغایرت خودش را دارد.
- نادیده گرفتن اختلافهای کوچک. اختلافی که امروز کوچک است، ممکن است برآیندِ یک اشتباهِ بزرگ و یک قلم جاافتاده در جهت مخالف باشد.
نرمافزار حسابداری چطور مغایرتگیری بانکی را سریعتر میکند؟
در حسابهایی با صدها تراکنش در ماه، تطبیق دستی در اکسل هم زمانبر است و هم خطاپذیر. در بخش خزانهداری نرمافزار حسابداری ابری آواحساب فایل اکسل صورتحساب بانک با قالب همان بانک وارد میشود و گزارش مغایرتگیری بانکی ردیفهای همروزِ صورتحساب و دفتر همان حساب بانکی را یکبهیک جفت میکند؛ اقلامی که با تاریخ متفاوت ثبت شدهاند جفتنشده میمانند تا بررسی شوند.
ردیفهایی که در دفاتر نیامدهاند، مثل کارمزد یا واریز مستقیم مشتری، را میتوان از همان صورتحساب بهصورت دریافت یا پرداخت سریع ثبت کرد. چکهای دریافتی و پرداختی هم در همین بخش ثبت و پیگیری میشوند.
جمعبندی
مغایرتگیری بانکی یعنی رساندن ماندهٔ دفاتر و ماندهٔ صورتحساب بانک به یک عدد واحد، با توضیح تکتک اقلام اختلاف. اختلافهای زمانی، مثل چک وصولنشده و واریز در راه، فقط پیگیری میشوند. اقلامی که در دفاتر ثبت نشده یا اشتباه ثبت شدهاند، مثل کارمزد، سود، واریز مستقیم و چک برگشتی، سند اصلاحی میخواهند. اگر این کار را هر ماه و به ترتیب مراحل بالا انجام دهید، ماندهٔ بانک در گزارشهایتان همیشه قابل اتکا میماند.
اگر میخواهید صورتحساب بانک را وارد کنید و مغایرتگیری بانکی و پیگیری چکها را در یک نرمافزار انجام دهید، در آواحساب ثبتنام کنید؛ بستهها را هم در صفحهٔ قیمت آواحساب ببینید. مقالههای دیگر را هم در وبلاگ آواحساب بخوانید.
سوالات متداول
مغایرتگیری بانکی را چند وقت یکبار باید انجام داد؟
حداقل ماهانه و همزمان با بستن دورهٔ ماهانه. برای حسابهای پرگردش، مثل حسابی که فروش روزانه به آن واریز میشود، مغایرتگیری هفتگی پیدا کردن اقلام باز را خیلی سادهتر میکند.
آیا برای چک صادرهای که وصول نشده باید سند زد؟
نه. چک وصولنشده در دفاتر درست ثبت شده و فقط بانک هنوز آن را پرداخت نکرده است. این قلم در صورت مغایرت از ماندهٔ بانک کم میشود و ماه بعد، وقتی وصول شد، از فهرست اقلام باز خارج میشود.
اگر بعد از همهٔ تطبیقها باز هم اختلاف ماند، چه کنم؟
اول ماندهٔ اول دورهٔ دفاتر را با ماندهٔ اصلاحشدهٔ ماه قبل، و ماندهٔ اول صورتحساب را با ماندهٔ پایان صورتحساب قبلی مقایسه کنید. بعد دنبال ثبت تکراری، اعداد جابهجا و تراکنشهایی بگردید که در دفاتر با تاریخ دورهٔ دیگری ثبت شدهاند. اگر اختلاف به ۹ بخشپذیر باشد، ممکن است دو رقم جابهجا ثبت شده باشند (مثلاً ۵۴ بهجای ۴۵)؛ اگر اختلاف دو برابرِ مبلغ یک قلم باشد، احتمالاً آن قلم در طرف اشتباه ثبت شده است.
فرق صورت مغایرت بانکی با گردش حساب چیست؟
گردش حساب یا صورتحساب بانک فهرستی است که بانک از تراکنشها و ماندهٔ حساب شما تهیه میکند. صورت مغایرت بانکی گزارشی است که حسابدار شرکت تهیه میکند تا همان فهرست را با دفاتر شرکت تطبیق دهد و اختلافها را توضیح دهد.
کارمزدهای بانکی را چطور ثبت کنیم که هر ماه مغایرت نسازند؟
کارمزدها را هر ماه، همزمان با مغایرتگیری، از روی همان صورتحساب و ردیفبهردیف ثبت کنید تا تطبیق یکبهیک گردشها به هم نخورد. اگر نرمافزارتان صورتحساب بانک را وارد میکند، میتوانید همین ردیفها را مستقیم بهصورت پرداخت ثبت کنید و دیگر لازم نیست دستی واردشان کنید.